Ставкаот 17,5 %
Суммадо 30 млн ₽
Платёж в месяцот 96 196 ₽
Снижение ставки по ипотеке другого банка
Лицензия ЦБ № 2312
Перевод ипотеки в другой банк оправдан, когда рыночные ставки заметно ниже той, по которой вы платите, а до конца срока больше половины. Придётся заново пройти одобрение, оценить квартиру и оформить страховку, а на время перерегистрации залога новый банк обычно берёт повышенную ставку.
Сначала спросите свой банк: иногда он сам снижает ставку по заявлению, чтобы не терять клиента. Если ипотека льготная, рефинансировать её в рыночную бессмысленно. А тем, у кого после оформления кредита родился ребёнок, стоит проверить право на перевод в семейную программу и на выплату многодетным семьям в счёт долга.
Перевод кредита имеет смысл, если экономия на платежах перекрывает расходы на оформление и риски переходного периода.
Сравнивайте не только заявленную ставку, но и всё, что придётся заплатить до и после перехода.
Посчитайте общую экономию до конца срока с учётом всех расходов на переход и повышенной ставки в переходный период: низкая ставка в объявлении ещё не гарантирует выгоду.
| Организация и продукт | Ставка | Сумма | Первый взнос |
|---|---|---|---|
 Рефинансирование ипотеки ДОМ.РФ Банк | от 17,5 % | до 30 млн ₽ | Без взноса |
 Рефинансирование ипотеки ВТБ | от 18,4 % | до 50 млн ₽ | Без взноса |
Цифры ориентировочные: итоговые условия организация назначает после рассмотрения заявки.
Рефинансирование оправдано, когда экономия за оставшийся срок заметно больше расходов на оформление и переходной повышенной ставки. Сначала узнайте условия в своём банке, затем сравните предложения по полной стоимости кредита и только потом переходите.
Для жителей Курска лимит семейной ипотеки по льготной ставке — 6 млн ₽: такой лимит действует в Курской области. Сумму сверх лимита банки выдают по рыночной ставке в рамках одного кредита.
По ипотеке в каталоге для Курска 15 предложений, минимальная ставка 5,89 процента. Программа семейной ипотеки здесь доступна, для семей с детьми. Сельская и дальневосточная ипотека в городе не применяются: Курск не относится к сельской местности и малым городам, а дальневосточных программ в каталоге нет. Чтобы выбрать программу, сравните ставку с платежом по каждому из 15 предложений.
Больше всего отделений в городе у ВТБ, 16, и у Сбербанка, 13. В выходные работают четыре отделения, а круглосуточных отделений нет, поэтому планируйте визит на будни. Сбербанк на проспекте Кулакова, 7, по будням работает с 08:30 до 18:00, а по субботам до 15:30. Ближайший Фатеж в 46 километрах, но там всего два отделения банков, поэтому сделку лучше вести в Курске.
Страхование залога при ипотеке обязательно, полис можно купить у любой страховой, аккредитованной банком. Страхование жизни добровольно, но без него банк может поднять ставку. В Курске страховых офисов 55, так что выбрать полис рядом с домом несложно. Перед подписанием проверьте полную стоимость кредита в рамке договора. Если рассматриваете покупку в Курчатове, в 38 километрах, там девять отделений банков.
Курск: 60 отделений 15 банков. Больше всего точек: ВТБ — 16, Сбербанк — 13, Почта Банк — 5. Самая высокая оценка посетителей — проспект Кулакова, 7 (СберБанк): ★ 5,0 по 407 отзывам. По выходным открыты 4 из 60, до позднего вечера или круглосуточно работают 2.
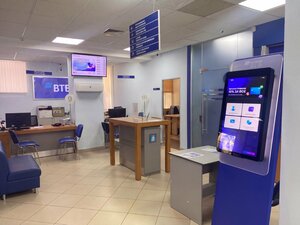

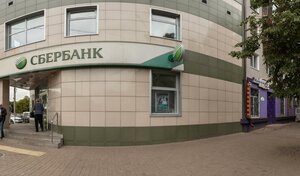


Адреса, часы работы, оценки и фотографии — по данным Яндекс Карт, сентябрь 2026. Перед визитом уточняйте график.
В Курске, административном центре Курской области, представлены восемь банков, всего в городе 60 отделений. Крупнее всех сеть ВТБ: 16 офисов. Сбербанк держит 13 отделений, Почта Банк и Экспобанк по пять, Россельхозбанк четыре. Альфа-Банк и Совкомбанк имеют по три отделения, Газпромбанк два. Отделения расположены на улицах Ленина, Карла Маркса, Энгельса и проспекте Энтузиастов, а также на Студенческой и Санаторной улицах.
Банкоматов в городе 387, из них 72 работают круглосуточно. Больше всего банкоматов у Сбербанка, 95, затем ВТБ с 73 и Россельхозбанк с 38. Среди отделений выделяется Сбербанк на проспекте Кулакова, 7: рейтинг 5 при 407 отзывах, по будням он открыт с 08:30 до 18:00, в субботу с 09:00 до 15:30. Круглосуточных отделений в городе нет, а четыре отделения работают и в выходные.
Если нужного банка среди курских отделений нет, ближайший по сети вариант — Курчатов, в 38 километрах, там девять отделений банков. Щигры, Фатеж и Обоянь находятся в 46, 51 и 58 километрах и тоже имеют несколько отделений. Крупные сети с большим выбором есть в Воронеже, в 207 километрах, где 141 отделение. Сервисы из каталога вроде Т-Банка, МТС Банка и Райффайзенбанка в Курске отделений не имеют, но Т-Банк представлен 22 банкоматами.
Семьи, где с 2018 года родился ребёнок и ему не больше 6 лет, семьи с двумя и более несовершеннолетними детьми, а также семьи с ребёнком-инвалидом. Ставка — не выше 6% годовых.
По большинству программ — от 20%. Без взноса можно взять ипотеку под залог имеющейся недвижимости, ставка будет выше.
Да, в любой момент без штрафов. Выгоднее уменьшать срок: переплата по процентам снижается сильнее.
По закону — только страхование залога. Страхование жизни и титула добровольное, но без него банк может повысить ставку.